Laporan Laba Rugi PSAK 118: Struktur Baru dan Contoh Penyajian
PSAK 118 mengubah struktur laporan laba rugi melalui kategori yang ditentukan dan subtotal yang didefinisikan. Perubahan ini penting, tetapi harus dibaca secara tepat: PSAK 118 tidak menetapkan satu formulir baku yang dapat disalin oleh semua perusahaan.
Pada 28 Mei 2025, DSAK IAI mengesahkan PSAK 118 Penyajian dan Pengungkapan dalam Laporan Keuangan. Standar yang merujuk IFRS 18 ini menggantikan PSAK 201 dan berlaku efektif pada 1 Januari 2027. Fokusnya adalah cara kinerja keuangan disajikan dan dijelaskan, bukan mengubah pengakuan atau pengukuran transaksi.
Lima kategori laporan laba rugi
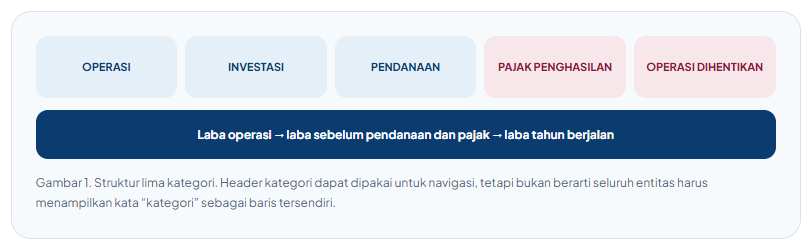
Setiap penghasilan dan beban ditempatkan ke kategori operasi, investasi, pendanaan, pajak penghasilan, atau operasi yang dihentikan. Kategori operasi merupakan kategori default: pos yang tidak memenuhi persyaratan empat kategori lainnya berada di operasi. Karena itu, operasi tidak hanya berisi pos yang berulang. Pos yang volatil atau tidak biasa tetap dapat diklasifikasikan sebagai operasi.
Operasi
Operasi mencakup seluruh penghasilan dan beban yang tidak masuk investasi, pendanaan, pajak penghasilan, atau operasi yang dihentikan. Kategori ini memberikan gambaran lengkap mengenai kegiatan entitas pada periode berjalan.
Investasi
Investasi umumnya mencakup hasil dari aset yang menghasilkan imbal hasil secara individual dan sebagian besar independen dari sumber daya lain, termasuk investasi pada entitas asosiasi dan ventura bersama.
Pendanaan
Pendanaan mencakup penghasilan dan beban dari liabilitas yang timbul dari transaksi pendanaan serta unsur bunga atau perubahan tingkat bunga atas liabilitas lain.
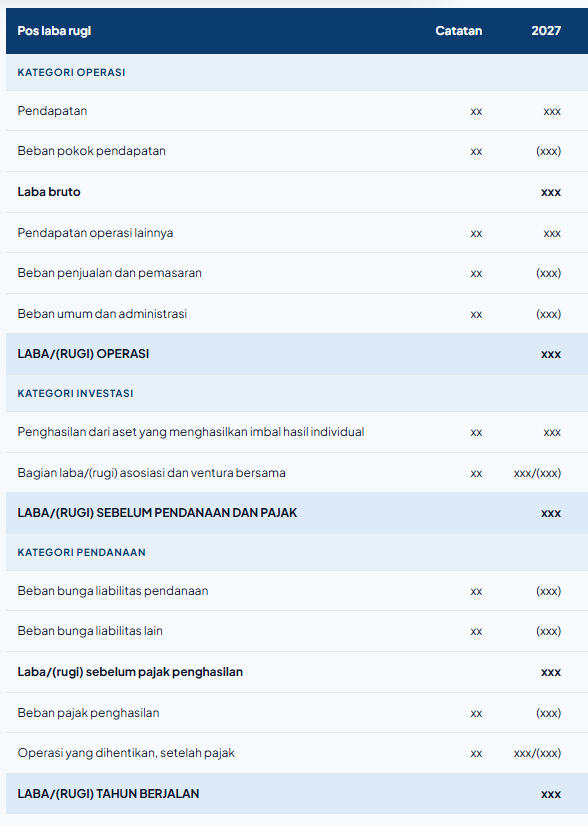
Contoh format laporan laba rugi PSAK 118
Tidak semua pendapatan bunga masuk investasi
Menganggap seluruh pendapatan bunga sebagai investasi dan seluruh beban bunga sebagai pendanaan adalah pendekatan yang terlalu sederhana. Klasifikasi berubah jika berinvestasi dalam aset atau memberikan pembiayaan kepada pelanggan merupakan aktivitas bisnis utama.
Beban menurut sifat, fungsi, atau campuran
Entitas memilih penyajian beban operasi menurut sifat, fungsi, atau kombinasi keduanya berdasarkan bentuk yang menghasilkan ringkasan paling berguna. Menurut sifat, contoh posnya adalah bahan baku, imbalan kerja, penyusutan, dan iklan. Menurut fungsi, beban dapat dikelompokkan sebagai beban pokok penjualan, distribusi, pemasaran, atau administrasi.
Jika entitas menyajikan satu atau lebih pos beban menurut fungsi, informasi tertentu mengenai beban menurut sifat tetap perlu diungkapkan dalam catatan. Artinya, perubahan format laporan laba rugi juga dapat memerlukan perubahan bagan akun dan data pendukung catatan.
UKTM bukan kategori keenam
Adjusted EBITDA, laba inti, atau laba normalisasi tidak otomatis menjadi subtotal wajib. Jika suatu subtotal digunakan dalam komunikasi publik untuk menyampaikan pandangan manajemen mengenai kinerja keuangan secara keseluruhan dan memenuhi definisi ukuran kinerja tetapan manajemen (UKTM), PSAK 118 mewajibkan pengungkapannya dalam satu catatan, termasuk cara perhitungan dan rekonsiliasi.
Transisi menuju 2027
Entitas dengan tahun buku kalender perlu menyiapkan struktur baru untuk laporan 2027. Angka komparatif 2026 perlu disajikan kembali ketika PSAK 118 diterapkan. Pekerjaan transisi sebaiknya dimulai dengan memetakan seluruh akun laba rugi, menilai aktivitas bisnis utama, membedakan subtotal wajib dan tambahan, membersihkan akun lain-lain, mengidentifikasi UKTM, serta menyesuaikan sistem dan pengendalian.
Implementasi yang baik bukan sekadar mengganti judul baris. Perusahaan harus memahami asal setiap penghasilan dan beban serta menghubungkan laporan utama dengan catatan.
Artikel ini merupakan informasi umum dan menggunakan format ilustratif untuk entitas non-keuangan umum. Penerapan harus mempertimbangkan teks lengkap PSAK 118, fakta, materialitas, aktivitas bisnis utama, dan standar lain yang berlaku.
Lihat semua
Wawasan
ISA for LCE: Audit Proporsional Tanpa Menurunkan Kualitas
ISA for LCE menjawab persoalan yang nyata: audit atas entitas yang kurang kompleks tetap harus kuat, tetapi standar dan dokumentasinya perlu...